

9月18日、日銀は今年2回目となる利上げを実施し、政策金利は1.25%に上昇しました。6月の利上げからわずか3ヶ月での再利上げということもあり、住宅ローン選びはますます難しさを増すことが予想されます。特に変動金利か固定金利かは多くの方が悩まれるポイントです。そこで今回は、具体的な返済額のシミュレーションをもとに、どちらを選ぶべきか解説していきます。
目次
1. 変動金利vs固定金利、基本的な考え方を知っておこう
まずは住宅ローンの基本、変動金利と固定金利の基本的な違いや選び方を解説します。
1-1. 変動金利と固定金利のメリット・デメリット
変動金利と固定金利の一般的なメリット・デメリットは以下の通りです。変動金利は金利が低く月々の返済が安く抑えられる反面、金利上昇のリスクがあり、固定金利は金利が高い代わりにずっと返済額が変わらない安心感があります。
| メリット | デメリット | |
|---|---|---|
| 固定金利型 | 借入時に返済額が確定し、金利が上昇しても変わらない。 | 相対的に金利が高い。 金利が下がっても恩恵がない。 |
| 変動金利型 | 相対的に金利が低い。 金利が下がれば返済額も下がる。 |
金利が上がれば返済額も増える |
1-2. 金利タイプの選び方の基本
変動金利と固定金利のどちらを選ぶかは、この「金利上昇リスク」を自分で取るか取らないかの選択でもあります。変動金利は、金利上昇リスクが借り手側にあり、固定金利は、金融機関にあります。したがって、将来の金利上昇リスクをできるだけ避けたい方は固定金利、一定の金利上昇リスクを許容して当初の返済額を抑えたい方は変動金利、というのが基本的な考え方です。
なお、日本では長く低金利が続いていたこともあり、住宅ローン利用者の約75%が変動金利を選択しており、金利上昇リスクを取りつつも、当初の金利が低い変動金利を選ぶ方が多いことがわかります。 出典:「住宅ローン利用者の実態調査結果2026.1調査」(住宅金融支援機構)
1-3. 金利上昇のリスクは高まっている
しかし、長年にわたり低金利政策を続けてきた日本も、2024年3月のマイナス金利解除後、段階的に金利を引き上げ、2026年9月現在の政策金利は1.25%に到達しています。しかし、インフレ率を差し引いた実質金利はマイナスにとどまっており、世界的に見ればまだまだ低水準です。今回、日銀が利上げペースを早めた背景には、諸外国との金利差やそれにともなう円安やインフレの進行があったと考えられます。
では、金利はどこまで上がるのか?それを正確に予測することはできませんが、あらかじめ金利上昇を想定しておくことで、住宅購入やローン選びに、より安心感・納得感が生まれると思います。
そこで今回は、変動金利が上昇する3通りのパターンと固定金利、それぞれの返済額などを徹底シミュレーションしてみました。
2. 変動金利vs固定金利、金利上昇を見込んだ返済シミュレーション
それでは早速、具体的なシミュレーションを進めていきましょう。
2-1. 金利タイプ別のシミュレーション条件
まず、今回のシミュレーション条件は以下のように設定しました。
借入金額は5,000万円・返済期間は35年です。6年目と11年目に金利が上がると仮定し、上げ幅の異なる変動金利A~Cと全期間固定金利、計4パターンとします。
■シミュレーション条件
| 変動金利A | 変動金利B | 変動金利C | 固定金利 | |
|---|---|---|---|---|
| 1〜5年目 | 1.2% | 1.2% | 1.2% | 全期間3.46% |
| 6〜10年目 | 1.7% | 2.2% | 2.7% | |
| 11〜35年目 | 2.2% | 3.2% | 4.2% |
※返済方法:元利均等35年返済(ボーナス加算なし)
変動金利は、Aが6年目と11年目に0.5ポイントずつ、Bは1.0ポイントずつ、Cは1.5ポイントずつ上昇すると仮定しました。 つまりAが最も楽観的なシナリオ、Cが最も悲観的なシナリオ、Bがその中間です。なお、固定金利は、2026年9月のフラット35(融資率9割以下)の最多金利です。
2-2. 金利による月々返済額の違い
それでは各パターンの月々返済額の違いからみていきましょう。
| 変動金利A | 変動金利B | 変動金利C | 固定金利 | ||
|---|---|---|---|---|---|
| 月返済額 | 1〜5年目 | 14万6,000円 | 14万6,000円 | 14万6,000円 | 20万5,000円 |
| 6〜10年目 | 15万6,000円 | 16万7,000円 | 17万9,000円 | ||
| 11〜35年目 | 16万6,000円 | 18万7,000円 | 21万0,000円 | ||
※千円未満四捨五入
※変動金利の5年ルールおよび125%ルールは考慮しておりません
1~5年目までは、変動金利A、B、Cともに金利1.2%なので、月々返済額はすべて14万6,000円。固定金利は、全期間20万5,000円となります。
変動金利が上昇する6年目から、Aは15万6,000円に、Bは16万7,000円に、Cは17万9,000円に上がりますが、固定金利の返済額よりは低く、まだ変動の方が有利であることがわかります。 そして11年目以降、金利がA=2.2%、B=3.2%、C=4.2%に上昇すると、返済額はAが16万6,000円、Bが18万7,000円、Cが21万円に上昇し、ここで初めて、Cの返済額が固定金利を上回ります。
2-3. 金利による総返済額と支払利息の違い
次に、金利による総返済額と支払利息の違いを見てみましょう。
■金利による総返済額と支払利息の違い
| 変動金利A | 変動金利B | 変動金利C | 固定金利 | |
|---|---|---|---|---|
| 総返済額 | 6,783万円 | 7,491万円 | 8,248万円 | 8,630万円 |
| 支払利息 | 1,783万円 | 2,491万円 | 3,248万円 | 3,630万円 |
※万円未満四捨五入。
上表の通り、借入5,000万円に対する総返済額は、変動Aが6,783万円、変動Bが7,491万円、変動Cが8,248万円、固定が8,630万円となります。つまり、変動金利で6年目と11年目に1.5%ずつ金利が上昇すると仮定した悲観シナリオのCでさえ、総返済額は固定より少ないことがわかります。
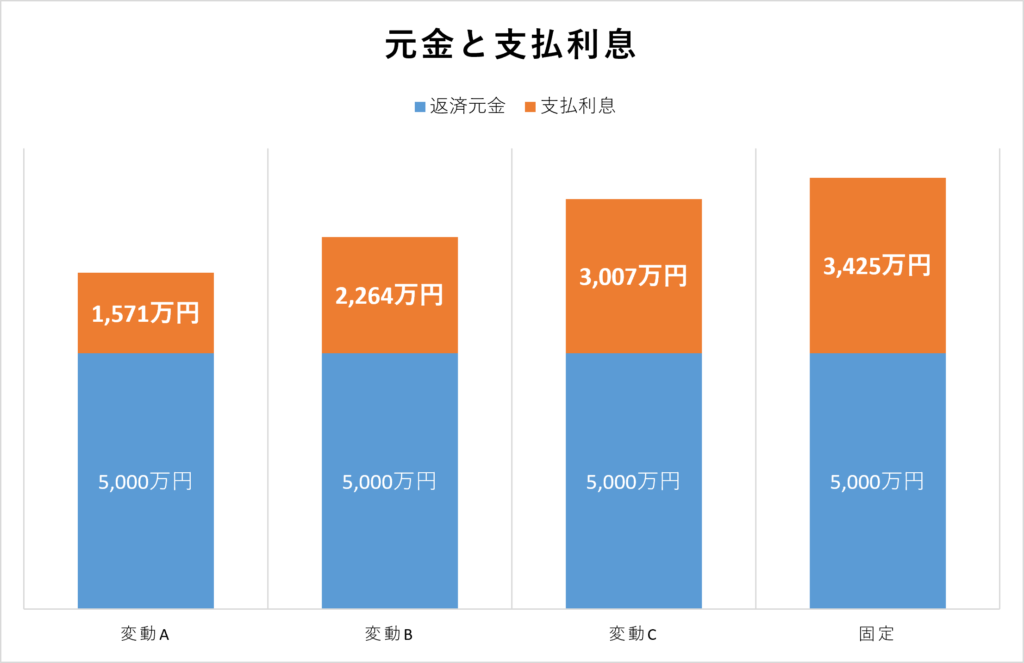
支払利息でみるとより鮮明になりますが、固定金利では3,630万円の利息を支払うのに対し、楽観シナリオのAでは半分以下の1,783万円、悲観シナリオCでも382万円安い3,248万円と、ここでも変動金利の方が有利になっています。
2-4. ローンの返済スピードの違い
さらに、金利の違いによる返済スピードの違いを見てみましょう。
住宅ローンでほとんどの方が選択する「元利均等返済」では、金利が変わらない場合、月々の返済額は一定で、返済額に占める「元金」と「利息」の内訳が変動します。
下のグラフは各パターンの返済期間中の元金返済額と利息の内訳を表したもので、青の部分が元金返済、オレンジの部分が利息を表しています。
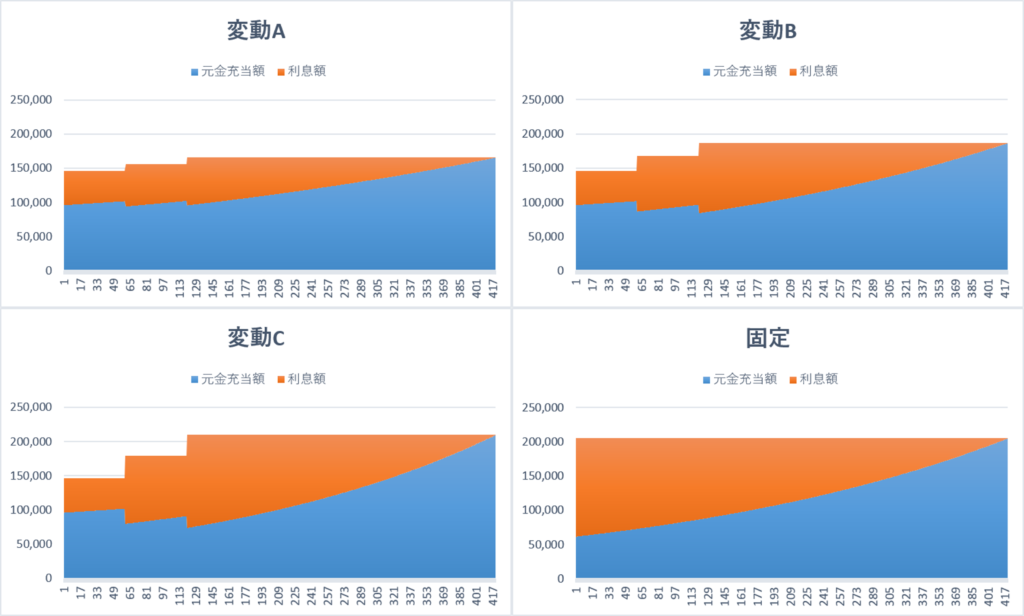
まず、変動金利と固定金利の大きな違いは、返済額に占める元金の割合です。
固定金利は金利が高いため、元金が多く残っている返済初期の利息負担が大きく、元金返済が少ないことがわかります。
一方、変動金利は金利が低い分、利息負担が小さく、元金を早く返済することができますが、金利が上昇すると利息額が増え、上昇幅が大きいほど、元金返済が後ろにずれていくことがわかります。
この結果、20年経過時点での返済総額と元金返済額は以下のようになります。
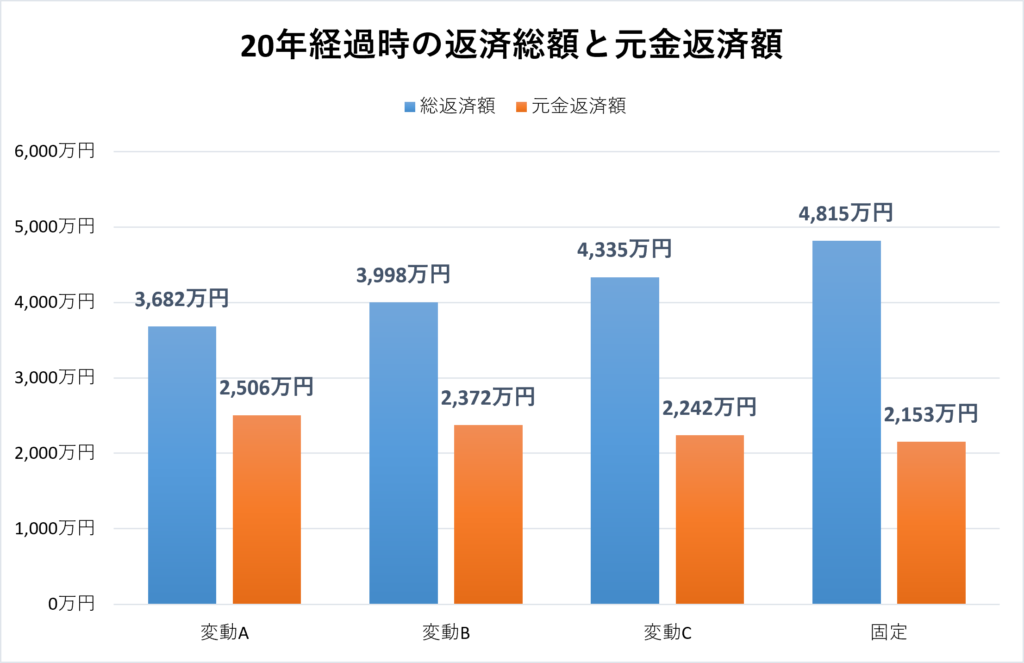
固定金利は20年間で4,932万円返済しているにもかかわらず、元金の返済は2,118万円にとどまっています。 一方、変動Aは3,801万円の返済総額に対して、元金の返済が2,462万円まで進んでおり、返済総額は少なくても、返済のスピードが早いことがわかります。
2-5. シミュレーションでは、変動金利の優位性が感じられる結果に
ここまでのシミュレーション結果をまとめると以下のようになります。
| ・月々返済額で、変動が固定を上回るのは悲観シナリオCの11年目以降(金利4.2%)のみ・ ・総返済額では、変動A~Cすべてで固定より有利 ・20年経過時点の元金返済額は、変動A~Cすべてで固定を上回る |
つまり、金銭的な比較だけで言えば、固定金利よりも変動金利が優位な結果になったと言えるでしょう。その大きな理由は金利差です。現在、変動と固定の金利差は2%を超えており、今後、変動金利が上昇したとしても、この金利差を埋めるには相応の時間がかかります。
もちろん、将来の金利がシミュレーション通りに動くわけではありませんが、変動金利のデメリットである「金利上昇」を見込んだ上でも、変動金利の優位性が感じられる結果となりました。 ただし、今回の試算では、変動金利は当初5年間変わらず、11年目以降も一定としています。想定より早く金利が上昇した場合や、11年目以降も上昇が続いた場合には、結果が変わる可能性があります。
3. 変動金利の住宅ローンを選ぶ際のポイント
このように、金利が上昇する局面でも一定の優位性を保っている変動金利。変動金利を選ぶ際にはどんなことに注意したらよいのでしょうか。
3-1. 変動金利の金利見直しルール(5年ルール・125%ルール)
まず、変動金利の住宅ローンには、急激な返済額の上昇を避けるために「5年ルール」「125%ルール」という2つのルールがあることを知っておきましょう(※)。
① 「5年ルール」とは
変動金利の適用金利は半年ごと(主に4月と10月)に見直されます。ただし、金利が上がっても5年間は月々の返済額は変わらず、返済額に占める元金と利息の割合が変わります。5年後にその時点のローン残高に対して再計算され、向こう5年間の返済額が決定されます。
※金利の見直し頻度や変更後の金利の適用時期は、金融機関・商品によって異なります。
②「125%ルール」とは
金利が上昇し、月々の返済額が増える場合でも、見直し後の返済額が、見直し前の返済額の125%(1.25倍)を超えないようにするルールです。「5年ルール」と同様、返済額は125%以内に抑えられますが、返済額に占める元金と利息の割合が変わります。
この2つのルールにより、返済額そのものが大きく増えることは避けられますが、金利が上昇すると利息の支払いが増え、元金返済が進みにくくなることも覚えておきましょう。
※5年ルール・125%ルールを適用していない住宅ローンもあります。
3-2. 適用金利だけでなく「優遇幅」にも注目
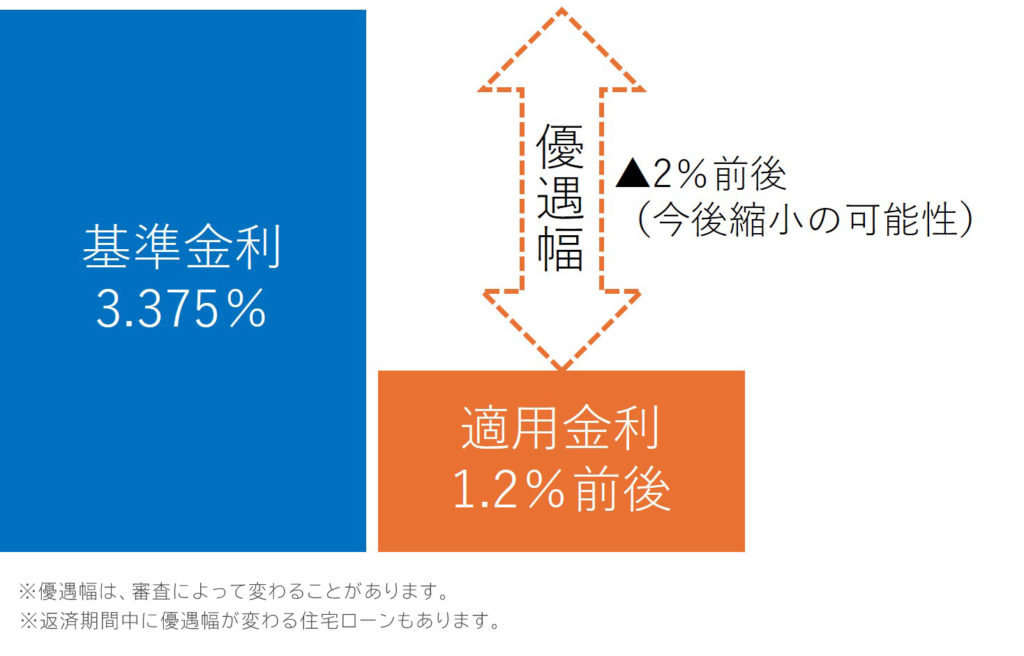
住宅ローンの適用金利は、基準(店頭)金利から優遇幅を差し引いて決められるのが一般的です。
この優遇幅は、借入後に基準金利が上昇しても、借入時のものが継続されるケースが多くあります(※)。そのため、優遇幅が大きい時期に借りるメリットは大きいと言えます。
一方、今後さらに金利が上昇する局面では、新規借入向けの優遇幅が縮小される可能性もあります。住宅ローンを比較する際は、適用金利だけでなく、基準金利や優遇幅にも注目してみるとよいでしょう。
■基準金利と適用金利の例
3-3. 融資手数料、保証料などの諸費用や条件にも注意
変動金利に限りませんが、住宅ローンには、融資手数料やローン保証料などの諸費用がかかります。借入先の金融機関を選ぶ際には、こうした諸費用にも注意しましょう。一般的に金利の低いネット銀行などは諸費用が高い傾向があります。「総返済額+諸費用」の合計で比較してみるとよいでしょう。
また、金利の引き下げ条件として、給与振込み口座や公共料金の引き落とし口座にすることが求められることもあります。
3-4. がん、病気による入院など団信の保障範囲も比較しよう
住宅ローンの獲得競争が激しくなる中で、商品の差別化として打ち出しているのが団体信用生命保険(団信)です。団信はもともと借り手が死亡した際にローンの残債を保険で完済できる仕組みですが、最近では死亡だけでなく、「がん」、「3大疾病」、「8大疾病」など、幅広く保障される団信が出てきています。保障範囲や金利の上乗せなども様々ですので、ローン選びの際は比較検討してみるとよいでしょう。
3-5. 住宅ローン審査が厳しくなる可能性がある
住宅ローンを借りる際には必ず金融機関の審査がおこなわれます。年収や勤務先などに加え、健康状態、過去の借入・返済履歴などが審査されますが、金利が上昇すると、この審査そのものが厳しくなる可能性があります。 住宅ローンは長期の返済が前提となるので、審査をクリアするためには、無理のない資金計画が重要です。しっかりシミュレーションをおこない、必要に応じて自己資金を入れることなども検討しましょう。また、クレジットカードや携帯電話の分割払いなどの支払遅れなどにも注意が必要です。
4. 金利の先高感が高まる今こそ、入念なシミュレーションを
今回は金利上昇を見込んだ「変動金利vs固定金利」のシミュレーションをしました。
将来の金利を正確に予測することは難しく、変動・固定のどちらが正解というわけではありませんが、このように具体的にシミュレーションしてみることで、より納得感の高い住宅ローン選びができると思います。
2026年6月の利上げに続き、9月にも追加利上げが実施され、今後、利上げペースが早まることが予想されています。また、固定金利のベースとなる長期金利(10年国債の利回り)も、9月1日には約30年ぶりに3%を超えてきました。
変動金利、固定金利ともに金利の先高観が高まる中、これから住まいを購入される方は、ぜひ不動産会社のスタッフなど専門家のアドバイスを受けながら、しっかりシミュレーションしていただくことをおすすめします。
※本記事中の金利・返済額等はあくまで仮定に基づくシミュレーションであり、将来の結果を保証するものではありません。また特定の住宅ローン商品、金利タイプ、金融機関等を推奨するものではありませんのでご留意ください。
執筆者プロフィール
——————————
住宅・不動産ライター
四宮 雅樹(ビギニング株式会社)
不動産・建築業界で約11年の実務経験を積んだ後、不動産情報メディア運営会社で営業、事業開発、経営企画などに約13年間従事。
業界実務と不動産メディア運営の知見をもとに、住まい・不動産・注文住宅・リフォームなどの専門的なテーマを、読者にわかりやすく伝わるコラムとして執筆している。
——————————